
财报季高峰期,GE航空与通用汽车先后公布季度业绩,两家公司的数字表面上都好于预期,市场反应却相当克制。GE航空发动机利润比市场共识高出7%,通用汽车营收与利润双双超过估计,但分析认为,投资者真正担心的,是两家公司接下来几个季度的走势。
GE航空发动机强劲 全年指引却暗示四季度走软
GE航空的亮点在发动机与服务:发动机利润比共识高7%,备件收入增长20%,维修服务收入增长17%,原因是航空公司飞机使用强度高、保养需求大。公司上调了全年盈利指引,但把指引与已公布的前三季度相加,隐含的第四季度业绩将低于共识。航空公司称假日季需求强劲,但按目前趋势明年1月后航班计划可能明显回落。分析认为行业周期尚未崩塌、但已进入后段,而公司股价约为40倍市盈率并不便宜,市场反应平淡并不意外。
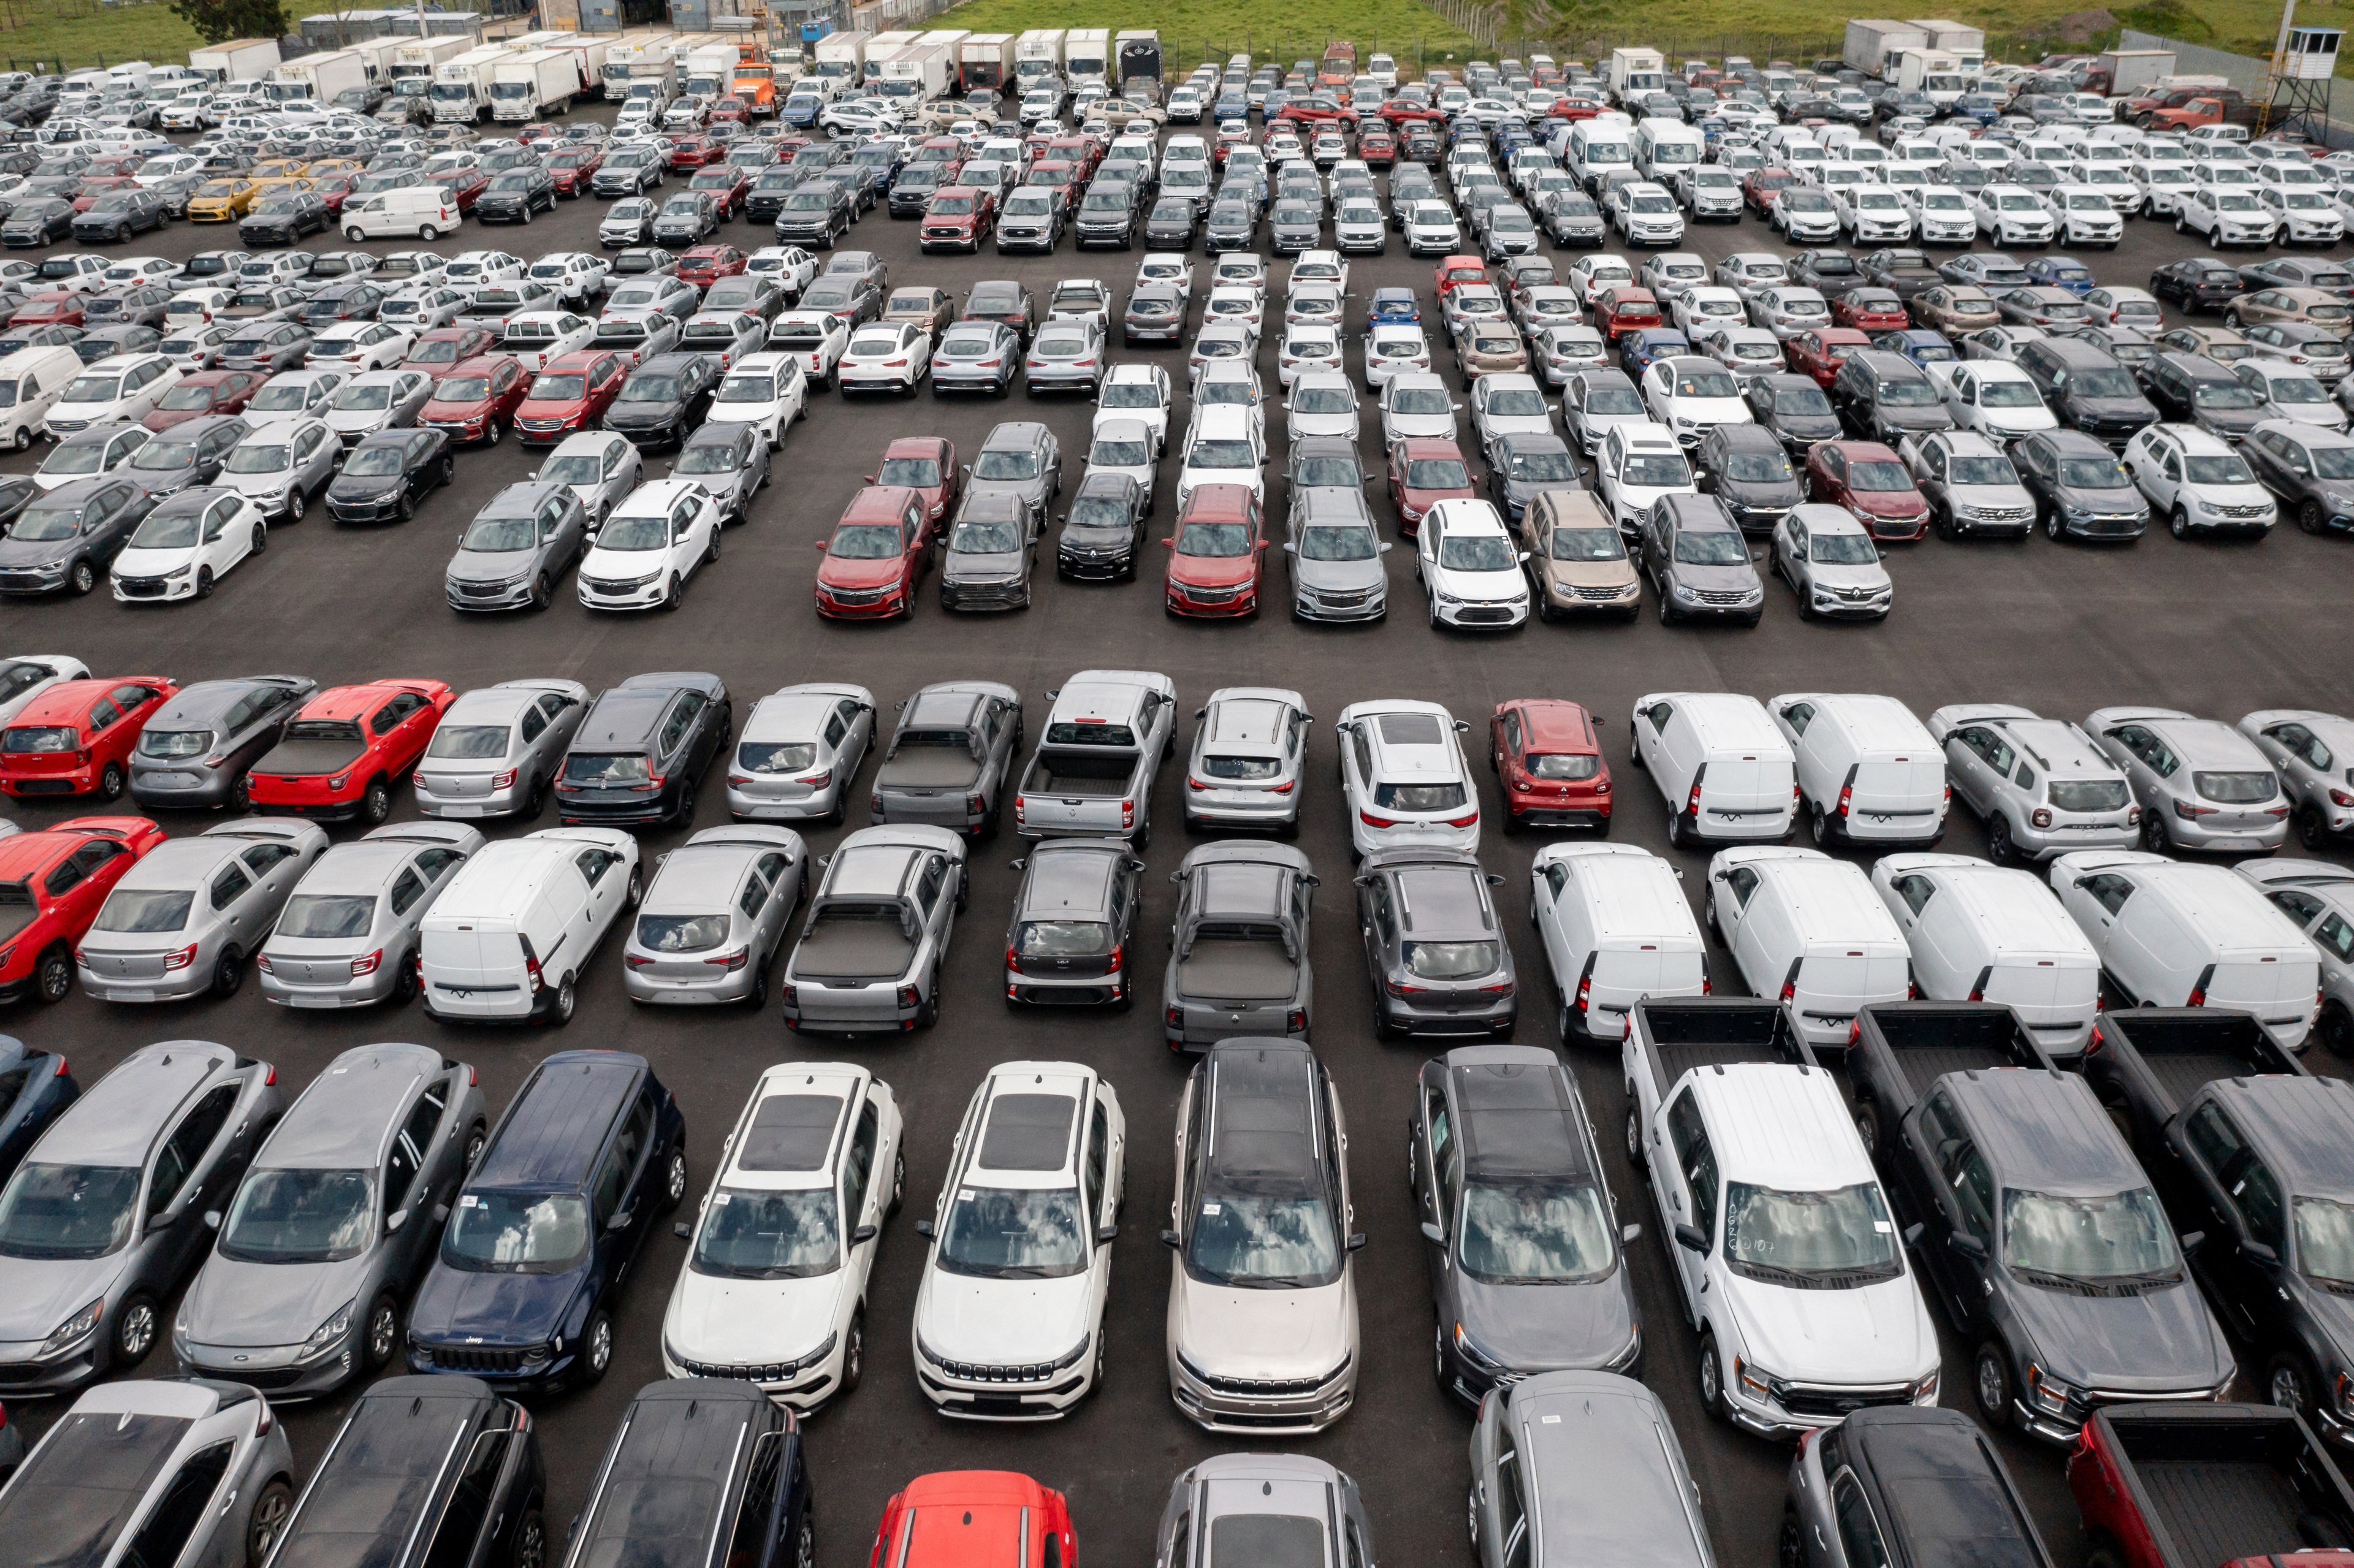
通用汽车现金流与回购亮眼 股价仍跌约5%
通用汽车季度营收和利润均超预期,北美利润率因产品结构改善而扩张,皮卡与大型SUV卖得最好,公司录得有史以来最好的第三季度皮卡销量。汽车业务自由现金流接近60亿美元,创四年新高;公司三季度回购25亿美元股票,10月以来再回购约10亿美元,并新宣布200亿美元回购授权,相对于约680亿美元市值规模可观。软件方面,递延收入达75亿美元,Super Cruise收入同比增长60%。但公司股价仍下跌约5%。
未上调指引与成本压力成主要隐忧
股价下跌主要有几个原因:业绩超预期却未上调全年指引,等于暗示四季度放缓;商品成本上涨推高开支,包括汽车大量使用的存储芯片;国际业务利润疲弱,公司主要依靠北美;通用汽车金融逾期率从3.2%升至3.7%,显示消费者压力上升,公司谈及2027年时措辞转软。电动车方面,公司收缩小于多数同行,凯迪拉克产品线中电动车仍占一半以上,管理层称电动车仍是长期战略,短期或更多转向混合动力。节目还提到Salesforce与Tradeweb Markets的收购动作。
来源:Motley Fool|查看原文