
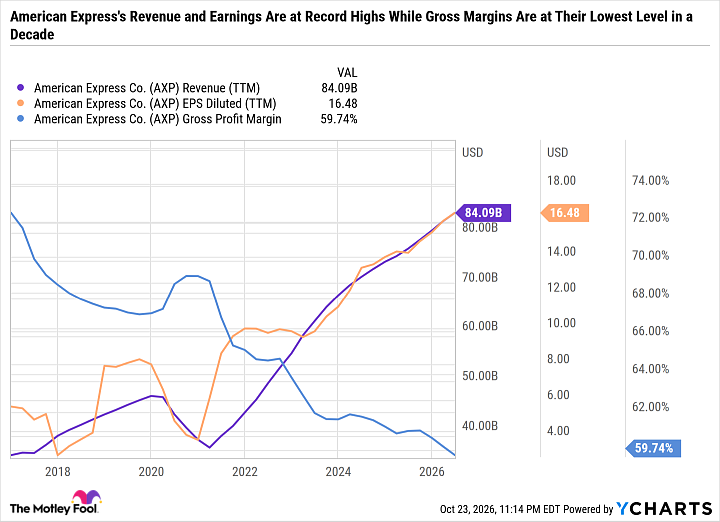
美国运通10月23日公布了出色的2026年第三季度业绩,并上调全年指引:公司预计全年每股收益达创纪录的18.30至18.60美元,调整后为17.60至17.90美元,并预计营收再增长10%,调整后每股收益指引中值较2025年增长15.4%。然而与业绩形成反差的是,美国运通股价今年以来下跌15.3%,若这一跌幅保持,将是2015年以来最差的年度表现。
长期涨幅跑赢盈利增速 股价先行回调
原文给出的第一个原因是长期涨幅过大。过去十年,美国运通总回报达452.8%,同期标普500指数为322.1%,其盈利接近增长两倍;最近三年,公司股价上涨137.6%,而盈利增长47%。股价在近十年大体不间断的上涨中跑在了盈利增速前面,使其更容易出现回调。原文列出的数据还显示,其股价按调整后2026年每股收益指引低端计算约为17.8倍。
支出上升挤压利润率 消费前景受关注
第二个因素是费用上升带来的利润率压力。最新季度,持卡人奖励支出同比增长10%,业务拓展支出增长11%,持卡人服务支出增长36%,总支出增长9%,与营收9%的同比增幅相当。原文称,公司在客户互动上投入较重,若持卡人消费走弱,可能进一步影响利润率。部分投资者也担心,生活成本和通胀压力最终可能影响其富裕客户群体;若资产价格降温或高薪岗位失业上升,持卡人消费以及公司向商户收取的费用、余额利息和年费收入都可能受到影响。
人工智能投入与重组费用成另一重压力
原文提到的另一重压力来自人工智能战略。首席执行官斯蒂芬·斯奎里(Stephen Squeri)在10月23日的业绩电话会上谈到,公司计划利用人工智能提升运营效率,并看好由人工智能代理替持卡人作出购买决定的“代理式商务”,认为公司凭借第一方数据、安全和闭环网络等优势处于有利位置。与Visa和万事达的开放式网络不同,美国运通自行发卡并管理信用风险。原文同时指出,投资者可能担心人工智能预算进一步挤压利润率;第三季度,公司在全球员工人数减少5%后计入了3.36亿美元重组费用。原文总结称,当前股价压力更多来自对未来情形的担忧,而非已经公布的业绩本身。
来源:Motley Fool|查看原文